برای تحلیل شرکتهای سرمایهگذاری، دانستن سود خالص و نسبت P/E بهتنهایی کافی نیست. بخش مهمی از ارزش این شرکتها به سهام و سایر داراییهای تحت مالکیت آنها وابسته است. به همین دلیل، محاسبه NAV هر سهم یکی از ابزارهای مهم برای برآورد ارزش خالص داراییها و مقایسه آن با قیمت بازار محسوب میشود.
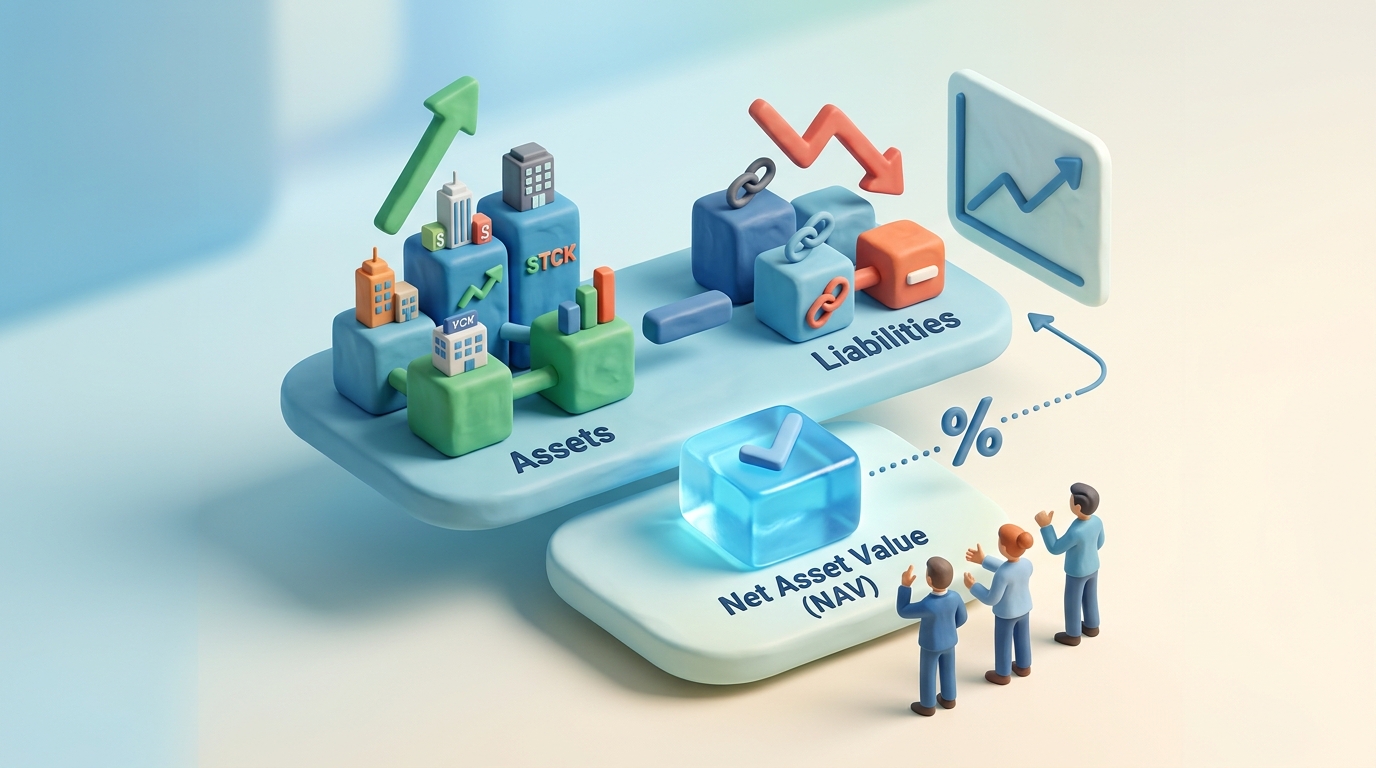
NAV مخفف Net Asset Value و به معنای ارزش خالص داراییهاست. در محاسبه NAV هر سهم، ابتدا ارزش خالص داراییهای شرکت برآورد میشود و سپس این مبلغ بر تعداد سهام شرکت تقسیم میشود. بااینحال، رسیدن به یک برآورد قابل اتکا مستلزم بررسی ارزش روز سرمایهگذاریها، بدهیها و تعدیلاتی است که ممکن است در صورتهای مالی منعکس نشده باشند.
فرمول محاسبه NAV هر سهم شرکتهای سرمایهگذاری
پیش از بررسی جزئیات، باید میان حقوق صاحبان سهام دفتری و NAV تحلیلی تفاوت قائل شویم. حقوق صاحبان سهام در ترازنامه بر اساس قواعد حسابداری گزارش میشود؛ اما در محاسبه NAV، تحلیلگر تلاش میکند ارزش روز داراییها و بدهیها را برآورد کند.
فرمول پایه به این صورت است:
NAV کل = ارزش داراییها − ارزش بدهیها
NAV هر سهم = NAV کل ÷ تعداد سهام منتشرشده
برای محاسبه NAV هر سهم، میتوان از حقوق صاحبان سهام دفتری بهعنوان نقطه شروع استفاده کرد و تعدیلات لازم را اعمال کرد. این تعدیلات باید با دقت انجام شوند؛ زیرا اگر یک اثر قبلاً در صورت مالی ثبت شده باشد، اضافه کردن دوباره آن موجب بیشبرآورد ارزش شرکت خواهد شد.
محاسبه ارزش افزوده پرتفوی بورسی
ارزش افزوده پرتفوی بورسی از تفاوت ارزش روز سهام تحت مالکیت شرکت با مبلغ دفتری همان سرمایهگذاریها به دست میآید. برای هر نماد، تعداد سهام تحت مالکیت را در تفاوت قیمت روز و بهای تمامشده هر سهم ضرب میکنیم.
ارزش افزوده پرتفوی بورسی = تعداد سهام × (قیمت روز هر سهم − بهای تمامشده هر سهم)
فرض کنید شرکت سرمایهگذاری یک میلیون سهم از شرکتی را با بهای تمامشده هر سهم ۲٬۰۰۰ ریال خریداری کرده و قیمت روز آن به ۲٬۵۰۰ ریال رسیده است.
ارزش افزوده پرتفوی بورسی = ۱٬۰۰۰٬۰۰۰ × (۲٬۵۰۰ − ۲٬۰۰۰) = ۵۰۰٬۰۰۰٬۰۰۰ ریال
در این مثال، ارزش افزوده سرمایهگذاری برابر با ۵۰۰ میلیون ریال است. اگر قیمت روز پایینتر از بهای تمامشده باشد، نتیجه منفی خواهد شد و باید اثر کاهنده آن در محاسبه NAV لحاظ شود.
برای اجرای این محاسبات در بورس ایران، گزارشهای صورت وضعیت پرتفوی منتشرشده در سامانه کدال منبع مهمی هستند. بااینحال، تاریخ گزارش، تغییرات تعداد سهام و قیمت مورد استفاده باید کنترل شود تا ارزشگذاری با اطلاعات ناسازگار انجام نشود.
ارزش افزوده پرتفوی غیربورسی در محاسبه NAV هر سهم
شرکتهای سرمایهگذاری ممکن است بخشی از داراییهای خود را در شرکتهایی نگهداری کنند که سهام آنها در بورس یا فرابورس معامله نمیشود. در این شرایط، قیمت روز قابل مشاهدهای وجود ندارد و تحلیلگر باید ارزش سرمایهگذاری را با استفاده از روشهای مناسب برآورد کند.
سه رویکرد متداول عبارتاند از:
- رویکرد بازار: مقایسه شرکت با شرکتهای مشابه و اعمال تعدیلات متناسب با تفاوتهای آنها.
- رویکرد درآمدی: برآورد جریانهای نقدی آینده و تنزیل آنها به ارزش فعلی.
- رویکرد دارایی: برآورد ارزش داراییها و بدهیهای شرکت سرمایهپذیر.
انتخاب روش به ماهیت شرکت، کیفیت اطلاعات مالی و هدف ارزشگذاری بستگی دارد. برای مثال، در یک شرکت سودآور با جریان نقدی قابل پیشبینی، روش جریان نقدی تنزیلشده میتواند مفید باشد؛ اما برای شرکتی که عمده ارزش آن از داراییهای مشخص تشکیل شده، رویکرد داراییمحور ممکن است اطلاعات مناسبتری ارائه کند.
نکته مهم این است که ارزش افزوده پرتفوی غیربورسی صرفاً تفاوت ارزش برآوردی و بهای تمامشده است. این برآورد باید مستند باشد و نباید ارزش یک دارایی یا شرکت زیرمجموعه در چند بخش محاسبه NAV تکرار شود.
ذخیره کاهش ارزش سرمایهگذاریها در محاسبه NAV
ذخیره کاهش ارزش ممکن است بر ارزش دفتری دارایی یا حقوق صاحبان سهام اثر گذاشته باشد. به همین دلیل، هنگام محاسبه NAV باید مشخص شود که کاهش ارزش چگونه در حسابها منعکس شده و آیا تعدیل ارزش روز آن را پوشش میدهد یا خیر.
برای مثال، فرض کنید ارزش دفتری یک سرمایهگذاری پس از ثبت کاهش ارزش به ۷ میلیون ریال رسیده، درحالیکه ارزش روز قابل اتکای آن ۸ میلیون ریال است. اگر مبنای محاسبه NAV همان ارزش دفتری ۷ میلیون ریالی باشد، تعدیل ارزش سرمایهگذاری باید یک میلیون ریال افزایش ایجاد کند.
در چنین شرایطی، نباید بدون بررسی اثر ذخیره در ارزش دفتری، مبلغ ذخیره را دوباره به NAV اضافه کرد. ملاک اصلی، جلوگیری از محاسبه مضاعف کاهش ارزش یا برگشت آن است. همچنین، نحوه شناسایی و برگشت کاهش ارزش به نوع دارایی و استاندارد حسابداری مربوط بستگی دارد؛ بنابراین نمیتوان برای همه سرمایهگذاریها یک قاعده یکسان در نظر گرفت.
سود و زیان فروش سرمایهگذاریها در محاسبه NAV هر سهم
گاهی شرکت سرمایهگذاری پس از تاریخ آخرین صورت مالی، بخشی از سهام خود را میفروشد. در این حالت، ممکن است سود یا زیان معامله هنوز در حقوق صاحبان سهام گزارششده منعکس نشده باشد.
فرض کنید شرکت ۱۰ هزار سهم را با بهای تمامشده هر سهم ۳۰ هزار ریال فروخته و قیمت فروش هر سهم ۵۲ هزار ریال بوده است.
سود فروش = ۱۰٬۰۰۰ × (۵۲٬۰۰۰ − ۳۰٬۰۰۰) = ۲۲۰٬۰۰۰٬۰۰۰ ریال
سود معامله برابر با ۲۲۰ میلیون ریال است. اگر این سود در مبنای دفتری مورد استفاده برای محاسبه NAV منعکس نشده باشد، باید اثر آن بررسی شود.
بااینحال، سود فروش را نباید بهصورت خودکار به NAV اضافه کرد. باید مشخص شود که وجه حاصل از فروش، حذف سرمایهگذاری فروختهشده و سود شناساییشده چگونه در محاسبات لحاظ شدهاند. اگر بخشی از این اثرها قبلاً ثبت شده باشد، افزودن مجدد سود موجب بیشبرآورد NAV خواهد شد.
سود تقسیمی شرکتهای زیرمجموعه و اثر آن بر NAV
یکی دیگر از موارد مهم، سود تقسیمی شرکتهای زیرمجموعه است. پس از اینکه سهام یک شرکت بدون حق دریافت سود نقدی معامله میشود، قیمت بازار آن، با ثابت بودن سایر شرایط، ممکن است بهاندازه سود تقسیمی کاهش یابد.
فرض کنید شرکت سرمایهگذاری مالک ۱۰ هزار سهم از یک شرکت است و آن شرکت به ازای هر سهم ۱۰۰ ریال سود نقدی تصویب کرده است.
سود تقسیمی = ۱۰٬۰۰۰ × ۱۰۰ = ۱٬۰۰۰٬۰۰۰ ریال
در این مثال، یک میلیون ریال سود تقسیمی مطرح است. اما اینکه این مبلغ باید در محاسبه NAV بهعنوان تعدیل جداگانه منظور شود، به وضعیت شناسایی آن در حسابها بستگی دارد.
اگر سود تقسیمی بهدرستی بهعنوان دریافتنی شناسایی شده باشد، نباید آن را دوباره به NAV اضافه کرد. همچنین اگر قیمت روز سهام زیرمجموعه پس از مجمع کاهش یافته و سود دریافتنی نیز در محاسبات لحاظ شده باشد، باید از دوبارهشماری جلوگیری کرد. در چارچوب استاندارد IAS 10 نیز سود سهامی که پس از پایان دوره گزارشگری اعلام میشود، در تاریخ پایان دوره بهعنوان بدهی شناسایی نمیشود؛ هرچند ممکن است افشای آن لازم باشد.
فرمول نهایی محاسبه NAV هر سهم
برای محاسبه NAV هر سهم، میتوان از حقوق صاحبان سهام دفتری شروع کرد و تعدیلات لازم را بر اساس ارزش روز سرمایهگذاریها و رویدادهای ثبتنشده اعمال کرد.
NAV هر سهم = (حقوق صاحبان سهام دفتری + تعدیلات خالص ارزش روز داراییها و سایر اقلام لحاظنشده) ÷ تعداد سهام منتشرشده
در این فرمول، تعدیلات خالص شامل تفاوت ارزش روز و ارزش دفتری سرمایهگذاریها و سایر اقلامی است که هنوز در مبنای محاسبه منعکس نشدهاند. هر تعدیل باید تنها یکبار اعمال شود.
برای مثال، اگر حقوق صاحبان سهام دفتری ۲۰ میلیارد ریال، تعدیلات خالص ارزش روز ۵ میلیارد ریال و تعداد سهام منتشرشده ۲۵ میلیون سهم باشد، محاسبه به این صورت انجام میشود:
NAV هر سهم = (۲۰ + ۵) میلیارد ریال ÷ ۲۵ میلیون سهم = ۱٬۰۰۰ ریال
بنابراین NAV برآوردی هر سهم برابر با هزار ریال خواهد بود.
نسبت P/NAV و کاربرد آن در تحلیل سهام
پس از محاسبه NAV هر سهم، میتوان آن را با قیمت بازار مقایسه کرد. نسبت P/NAV از تقسیم قیمت بازار بر NAV هر سهم به دست میآید.
P/NAV = قیمت بازار هر سهم ÷ NAV هر سهم
اگر قیمت بازار سهم ۷۰۰ ریال و NAV هر سهم هزار ریال باشد، نسبت P/NAV برابر با ۰٫۷ خواهد بود. این نسبت نشان میدهد سهم با تخفیف ۳۰ درصدی نسبت به NAV برآوردشده معامله میشود.
بااینحال، P/NAV کمتر از یک بهتنهایی نشانه قطعی ارزندگی نیست. کیفیت داراییها، بدهیها، ساختار هلدینگ، نقدشوندگی سهام و عدمقطعیت ارزشگذاری شرکتهای غیربورسی باید بررسی شوند. روشهای ارزشگذاری نیز باید متناسب با نوع شرکت و کیفیت اطلاعات انتخاب شوند.
خطاهای رایج در محاسبه NAV هر سهم
مهمترین خطاها عبارتاند از:
- استفاده از قیمتهای قدیمی برای سهام بورسی.
- ارزشگذاری بدون پشتوانه برای شرکتهای غیربورسی.
- اضافه کردن دوباره ذخیره کاهش ارزش یا سود تقسیمی ثبتشده.
- نادیده گرفتن معاملات انجامشده پس از تاریخ آخرین صورت مالی.
- محاسبه نادرست تعداد سهام پس از افزایش سرمایه.
- مقایسه NAV محاسبهشده در یک تاریخ با قیمت بازار مربوط به تاریخی متفاوت.
جمعبندی
محاسبه NAV هر سهم زمانی قابل اتکاست که ارزش روز سرمایهگذاریهای بورسی و غیربورسی، سایر داراییها، بدهیها و رویدادهای ثبتنشده بهدرستی بررسی شوند. مهمترین نکته در این فرایند، اعمال تعدیلات واقعی و جلوگیری از دوبارهشماری اقلام است.
پس از محاسبه NAV هر سهم، نسبت P/NAV میتواند دید اولیهای درباره فاصله قیمت بازار با ارزش خالص داراییها ارائه کند؛ اما تصمیم نهایی باید با بررسی کیفیت پرتفوی، وضعیت مالی شرکت و ریسکهای ارزشگذاری همراه باشد.