برای تحلیل سهام شرکتهای سرمایهگذاری، صرفاً بررسی سود خالص، درآمد عملیاتی یا نسبت P/E همیشه کافی نیست. بخش مهمی از ارزش این شرکتها به سهام و سایر داراییهایی وابسته است که در اختیار دارند. به همین دلیل، محاسبه NAV شرکتهای سرمایهگذاری یکی از روشهای مهم برای برآورد ارزش خالص داراییها و مقایسه آن با قیمت بازار سهام محسوب میشود.
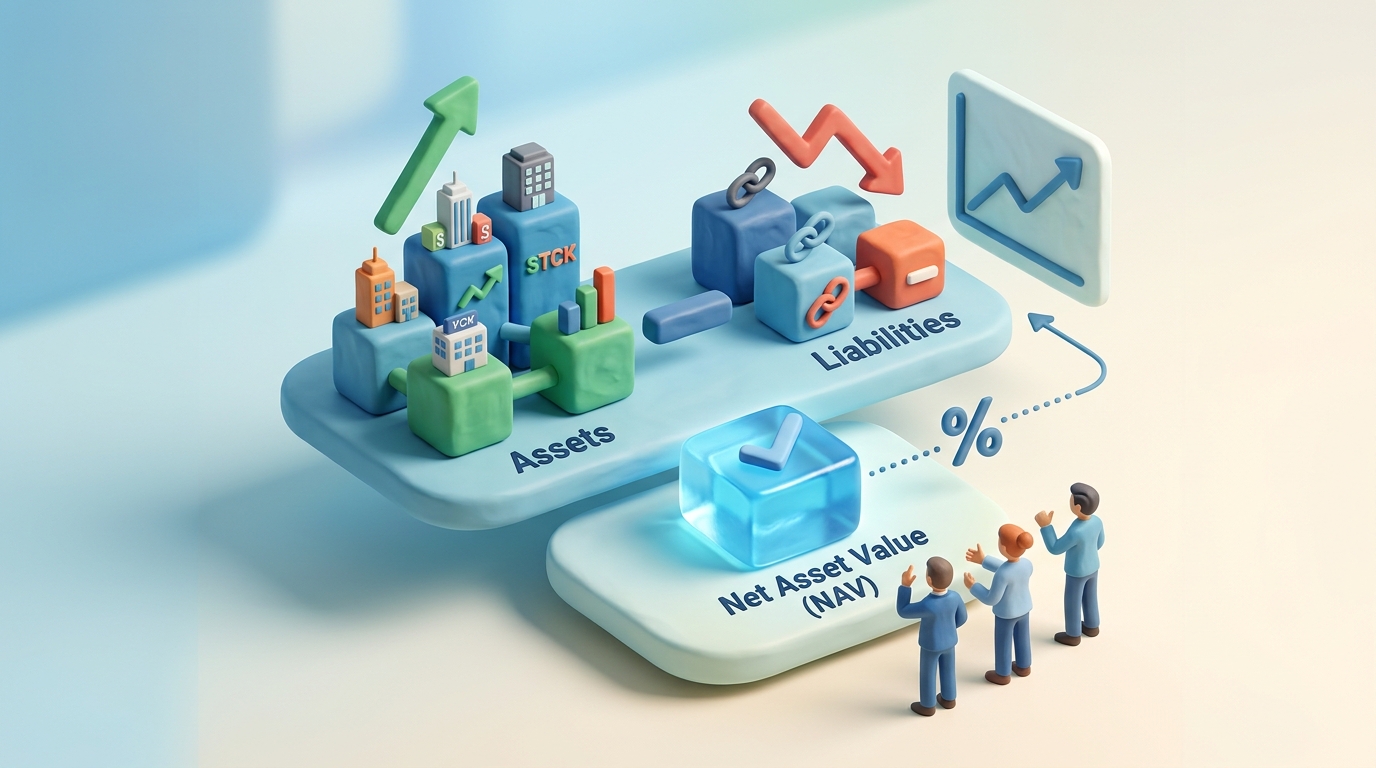
NAV مخفف Net Asset Value و به معنای ارزش خالص داراییهاست. این شاخص نشان میدهد پس از کسر بدهیها از ارزش داراییهای شرکت، چه ارزشی برای صاحبان سهام باقی میماند. البته NAV بهتنهایی ارزش قطعی سهم را مشخص نمیکند؛ کیفیت داراییها، روش ارزشگذاری، ساختار بدهیها و شرایط بازار نیز در تفسیر آن نقش دارند.
در این مقاله، فرمول محاسبه NAV، روش ارزیابی داراییهای بورسی و غیربورسی، نحوه محاسبه NAV هر سهم و کاربرد نسبت P/NAV را با مثال عددی بررسی میکنیم.
NAV چیست و چه کاربردی در تحلیل شرکتهای سرمایهگذاری دارد؟
ارزش خالص داراییها، تفاوت میان ارزش داراییها و بدهیهای یک شرکت در یک تاریخ مشخص است. برای محاسبه NAV، باید به جای اتکا به یک عدد حسابداری بدون بررسی بیشتر، ارزش قابل اتکای داراییها و تعهدات شرکت را برآورد کنیم.
فرمول اصلی به این صورت است:
NAV =ارزش داراییها - ارزش بدهیها
برای محاسبه ارزش خالص دارایی به ازای هر سهم نیز از فرمول زیر استفاده میشود:
NAV هر سهم=NAV کل/تعداد سهام منتشر شده
تفاوت NAV با حقوق صاحبان سهام در ترازنامه اهمیت زیادی دارد. حقوق صاحبان سهام حسابداری بر مبنای استانداردهای گزارشگری مالی محاسبه میشود، اما در محاسبه NAV تحلیلی، ارزش روز یا ارزش منصفانه داراییها و بدهیها مبنای برآورد قرار میگیرد. بنابراین، این دو عدد لزوماً برابر نیستند. استاندارد IFRS 13 نیز چارچوبی برای اندازهگیری ارزش منصفانه در مواردی که استانداردهای مربوط آن را الزام یا مجاز میکنند، ارائه میدهد.
چرا محاسبه NAV شرکتهای سرمایهگذاری اهمیت دارد؟
در شرکتهای سرمایهگذاری، بخش قابلتوجهی از داراییها ممکن است شامل سهام شرکتهای دیگر، اوراق بهادار، وجه نقد و سایر سرمایهگذاریها باشد. ارزش این داراییها میتواند با تغییر قیمت بازار یا تغییر برآورد ارزش شرکتهای غیربورسی دگرگون شود.
در چنین شرایطی، سود خالص بهتنهایی تصویر کاملی از ارزش داراییهای شرکت ارائه نمیدهد. برای مثال، ممکن است یک شرکت سرمایهگذاری سهام ارزشمندی در اختیار داشته باشد، اما درآمد شناساییشده در صورت سود و زیان آن دوره، تمام ارزش اقتصادی این داراییها را منعکس نکند.
البته NAV فقط مختص شرکتهای سرمایهگذاری نیست. محاسبه ارزش داراییها پس از کسر بدهیها برای سایر شرکتها نیز امکانپذیر است؛ اما برای شرکتهایی که ارزش اصلی آنها از سبد سرمایهگذاری تشکیل شده، این روش معمولاً کاربرد مستقیمتری دارد. در شرکتهای تولیدی، تحلیل جریانهای نقدی، سودآوری و توان رقابتی نیز برای ارزیابی ارزش کسبوکار اهمیت زیادی دارد.
فرمول محاسبه NAV هر سهم و مراحل اجرای آن
برای محاسبه NAV شرکتهای سرمایهگذاری در بورس ایران، میتوان از اطلاعات صورتهای مالی و گزارشهای پرتفوی منتشرشده در سامانه کدال استفاده کرد. مراحل اصلی عبارتاند از:
۱. بررسی صورت وضعیت پرتفوی سرمایهگذاری
ابتدا آخرین گزارش پرتفوی شرکت را بررسی کنید. این گزارش اطلاعاتی درباره سرمایهگذاریهای بورسی و غیربورسی، بهای تمامشده و سایر جزئیات مرتبط ارائه میکند. برای تحلیل دقیق، تاریخ گزارش و تغییرات رخداده پس از آن را نیز در نظر بگیرید.
۲. محاسبه ارزش روز سهام بورسی
برای هر سرمایهگذاری بورسی، تعداد سهام تحت مالکیت شرکت را در قیمت مناسب و قابل اتکای سهم ضرب کنید:
ارزش روی=تعداد سهام*قیمت هر سهم
سپس ارزش روز سرمایهگذاریهای بورسی را با یکدیگر جمع کنید. در صورت وجود محدودیت معاملاتی، توقف نماد یا شرایط غیرعادی بازار، اتکای صرف به آخرین قیمت معامله ممکن است گمراهکننده باشد.
۳. برآورد ارزش سرمایهگذاریهای غیربورسی
سهام شرکتهای غیربورسی قیمت لحظهای و عمومی مشابه سهام پذیرفتهشده در بورس ندارد. بنابراین، ارزشگذاری آنها ممکن است به تحلیل صورتهای مالی، جریان نقدی تنزیلشده، ضرایب شرکتهای مشابه یا سایر روشهای مناسب نیاز داشته باشد.
در این مرحله باید فرضهای ارزشگذاری، تاریخ اطلاعات و میزان عدمقطعیت مشخص باشد. ارزش منصفانه به شرایط بازار و مفروضات مشارکتکنندگان بازار وابسته است و نباید صرفاً بر اساس بهای تمامشده تاریخی تعیین شود.
۴. اضافه کردن سایر داراییها و کسر بدهیها
وجه نقد، سپردهها، مطالبات قابل وصول و سایر داراییهای مرتبط را با توجه به ماهیت و ارزش قابل اتکای آنها بررسی کنید. سپس بدهیهای مالی، تسهیلات، حسابهای پرداختنی و سایر تعهدات را در محاسبه لحاظ کنید.
فرمول تحلیلی را میتوان به شکل زیر نوشت:
NAV=ارزش روز سرمایهگذاریها+سایر دراییها-کل بدهیها
این رابطه چارچوب کلی محاسبه است؛ برای رسیدن به NAV دقیقتر باید از دوبارهشماری داراییها، نادیده گرفتن تعهدات و استفاده همزمان از ارقام ناسازگار جلوگیری کرد.
۵. تقسیم NAV کل بر تعداد سهام
در پایان، NAV کل را بر تعداد سهام منتشرشده شرکت تقسیم کنید. در صورت وجود افزایش سرمایه، تغییر تعداد سهام یا سهام خزانه، مبنای محاسبه باید با ساختار سرمایه در تاریخ مورد بررسی سازگار باشد.
مثال عملی محاسبه NAV یک شرکت سرمایهگذاری
فرض کنید یک شرکت سرمایهگذاری دارای اطلاعات زیر است. ارقام این مثال فرضی هستند و به شرکت بورسی مشخصی تعلق ندارند.
| شرح | ارزش (میلیارد تومان) |
|---|---|
| ارزش روز سهام بورسی | ۱٬۲۰۰ |
| ارزش برآوردی سهام غیربورسی | ۲۰۰ |
| وجه نقد و سپردهها | ۱۰۰ |
| سایر داراییها | ۵۰ |
| کل بدهیها | ۲۵۰ |
| تعداد سهام منتشرشده | ۱٬۰۰۰ میلیون سهم |
ابتدا NAV کل را محاسبه میکنیم:
NAV = ۱۲۰۰ + ۲۰۰ + ۱۰۰ + ۵۰ − ۲۵۰
NAV = ۱۳۰۰ میلیارد تومان
با توجه به اینکه یک میلیارد تومان معادل یک میلیارد تومان است و تعداد سهام بر حسب میلیون سهم بیان شده، NAV هر سهم برابر خواهد بود با:
NAV هر سهم = ۱۳۰۰ ÷ ۱۰۰۰ = ۱٫۳ میلیارد تومان به ازای هر میلیون سهم، معادل ۱۳۰۰ تومان به ازای هر سهم
بنابراین، ارزش خالص دارایی هر سهم برابر با ۱٬۳۰۰ تومان است؛ زیرا یک میلیارد تومان تقسیم بر یک میلیون سهم، معادل هزار تومان به ازای هر سهم خواهد بود. این عدد یک برآورد تحلیلی است و قیمت واقعی معامله سهم را تضمین نمیکند.
مشاهده NAV شرکتهای سرمایهگذاری یکتاپلاس
نسبت P/NAV چیست و چگونه تفسیر میشود؟
پس از محاسبه NAV هر سهم، میتوان آن را با قیمت بازار مقایسه کرد. نسبت P/NAV از تقسیم قیمت بازار هر سهم بر NAV هر سهم به دست میآید:
P/NAV = قیمت بازار هر سهم ÷ NAV هر سهم
در مثال قبل، اگر قیمت بازار سهم ۹۱۰ تومان باشد:
P/NAV = ۹۱۰ ÷ ۱۳۰۰ = ۰٫۷۰
یعنی سهم با قیمتی معادل ۷۰ درصد NAV برآوردشده معامله میشود؛ به بیان دیگر، قیمت بازار حدود ۳۰ درصد پایینتر از NAV محاسباتی است.
- P/NAV کمتر از یک: قیمت بازار پایینتر از NAV برآوردی است.
- P/NAV برابر یک: قیمت بازار و NAV هر سهم برابرند.
- P/NAV بیشتر از یک: قیمت بازار بالاتر از NAV برآوردی است.
این وضعیت را میتوان بهترتیب تخفیف، برابری یا صرف نسبت به NAV توصیف کرد. در ادبیات تحلیل صندوقهای سرمایهگذاری نیز اختلاف قیمت بازار و NAV با همین منطق بررسی میشود.
بااینحال، پایین بودن P/NAV به معنای ارزندگی قطعی نیست. اگر داراییهای غیربورسی بیشارزشگذاری شده باشند، بدهیها بهدرستی محاسبه نشده باشند یا شرکت با مشکلات مدیریتی و نقدشوندگی روبهرو باشد، تخفیف ظاهری ممکن است توجیه اقتصادی داشته باشد.
محدودیتهای محاسبه NAV شرکتهای سرمایهگذاری
دقت NAV به کیفیت دادهها و روش ارزشگذاری وابسته است. مهمترین محدودیتها عبارتاند از:
- تأخیر اطلاعات: گزارش پرتفوی ممکن است وضعیت داراییها را در تاریخی قدیمیتر از تاریخ تحلیل نشان دهد.
- ابهام در ارزشگذاری غیربورسی: نبود قیمت معاملاتی شفاف، برآورد NAV را به مفروضات تحلیلی وابسته میکند.
- ساختار پیچیده هلدینگها: در شرکتهای چندلایه باید مالکیت مستقیم و غیرمستقیم و احتمال دوبارهشماری داراییها بررسی شود.
- تفاوت NAV و ارزش اقتصادی کسبوکار: NAV بهتنهایی توان سودآوری آینده، کیفیت مدیریت و مزیت رقابتی شرکتهای زیرمجموعه را نشان نمیدهد.
- نوسان قیمت بازار: NAV محاسبهشده بر اساس قیمت سهام بورسی میتواند با تغییر بازار بهسرعت تغییر کند.
ازاینرو، بهتر است NAV با بررسی صورتهای مالی، وضعیت بدهیها، کیفیت پرتفوی و در صورت لزوم روشهای دیگر ارزشگذاری ترکیب شود. CFA Institute نیز بر انتخاب روش ارزشگذاری متناسب با ویژگیهای شرکت و کیفیت اطلاعات موجود تأکید میکند.
جمعبندی: چگونه از NAV برای تحلیل سهام استفاده کنیم؟
محاسبه NAV شرکتهای سرمایهگذاری به تحلیلگر کمک میکند ارزش خالص داراییها را برآورد کند و آن را با قیمت بازار مقایسه کند. برای این کار باید ارزش روز سرمایهگذاریهای بورسی، برآورد منطقی داراییهای غیربورسی، سایر داراییها و تمام بدهیهای شرکت را در نظر گرفت.
پس از محاسبه NAV هر سهم، نسبت P/NAV امکان بررسی تخفیف یا صرف قیمت بازار نسبت به ارزش داراییها را فراهم میکند. بااینحال، تصمیم سرمایهگذاری نباید صرفاً بر مبنای این نسبت گرفته شود. بهترین رویکرد، استفاده از NAV در کنار تحلیل کیفیت داراییها، بدهیها، عملکرد شرکت و ریسکهای ارزشگذاری است.